NOWO
NOWONOMICS ABEkonomiVerifierad

- 334.00 Recensioner
- 3,9
- Nedladdningar
- 100 000+
- Pris
- Free
Appspecifikationer
- Version
- 5.15.0
- Uppdaterad
- Nedladdningar
- 100 000+
- Kräver
- 8.1
- Pris
- Free
- Åldersgräns
- PEGI 3
Skärmbilder
 Analys av Appwesome
När en sparapp känns ny är det lätt att bli ivrig inför målen och de första små insättningarna. Den verkliga prövningen kommer senare: fortsätter den hjälpa när vardagen blir rörig, eller blir den ännu en ikon som samlar damm? Jag tycker att NOWO är mest intressant för den som vill göra sparandet mer regelbundet utan att behöva bygga ett avancerat kalkylblad. Som ekonomiapp från NOWONOMICS AB har den ett tydligt vardagsfokus, men den passar bäst om du själv vill hålla koll på vad du sätter undan och varför.
Det som lockar under den första veckan
Första dagarna med NOWO handlar mycket om att komma från en vag önskan – ”jag borde spara mer” – till ett mål som går att följa. Jag tycker att den här sortens upplägg kan göra stor skillnad för den som annars bara sparar när något råkar bli över. Automatiska överföringar och avrundning av köp, som beskrivs i appens arbetssätt, kan sänka tröskeln genom att låta mindre belopp byggas upp utan att varje insättning kräver ett nytt beslut.
Det är ändå klokt att börja försiktigt. Välj ett sparmål som känns möjligt även under en månad med oväntade utgifter, och kontrollera att den rutin du väljer passar din faktiska budget. Små återkommande belopp kan kännas obetydliga var för sig, men de blir meningsfulla först när de inte konkurrerar med hyra, räkningar eller en nödvändig buffert. Jag skulle se appen som stöd för en plan, inte som en anledning att spara pengar du snart kan behöva.
En realistisk start är att koppla sparandet till en utgift du redan känner igen. Om du exempelvis köper kaffe på väg till jobbet kan en översikt över utgifterna hjälpa dig att avgöra om det är en vana du vill minska, eller bara en kostnad du vill ta höjd för. Poängen är inte att skämmas över småköp, utan att göra ett medvetet val: kanske får kaffet vara kvar, medan ett bestämt belopp går till ett mål varje vecka. Den kombinationen av synlighet och rutin är mer användbar än att bara försöka vara ”duktigare” med pengar.
Från nyhet till vana
Under den första veckan kan ett nytt mål och några tydliga siffror kännas motiverande. Efter en månad blir frågan mer praktisk: hjälper appen dig att fortsätta, även när du inte öppnar den varje dag? För mig är den mest hållbara användningen att stämma av sparandet vid en återkommande tidpunkt, exempelvis när jag går igenom månadens räkningar. Då blir kontrollen en del av en rutin i stället för en daglig påminnelse om allt jag borde göra.
Värdet från månad till månad
Det långsiktiga värdet ligger mindre i att titta på varje enskild insättning och mer i att se om vanan faktiskt fungerar. En utgiftsöversikt kan göra det lättare att upptäcka mönster, men en rapport är bara användbar om den leder till ett beslut. Jag skulle exempelvis välja en kategori att granska åt gången, i stället för att försöka förändra alla utgifter på en gång. Om mat ute visar sig vara högre än väntat kan du bestämma en rimlig gräns för nästa månad och sedan jämföra igen.
Det är också värt att skilja mellan pengar som sparas till ett nära mål och pengar som ska ligga orörda längre. Ett mål för en kommande resa kräver en annan plan än en reserv för oväntade kostnader. Om appens mål hjälper dig att hålla dessa syften åtskilda blir det lättare att förstå varför du sparar och när du faktiskt kan använda pengarna. Jag skulle inte tolka en växande totalsumma som ett tecken på att alla ekonomiska behov är lösta; den behöver fortfarande sättas i relation till dina utgifter och prioriteringar.
Fler artiklar att läsa
Alla artiklar
 Google Nyheter
 gör världsläget till en vana – men något går förlorat
En genomtänkt nyhetsapp gör mer än att samla rubriker. Google Nyheter visar hur bekvämlighet formar vår blick på världen – och vad som går förlorat på vägen.
Läs artikeln: Google Nyheter gör världsläget till en vana – men något går förlorat
 Klondike Adventures: Bondgård
Klondike Adventures visar hur gårdsspel har blivit mer än avkoppling
En nära granskning av Klondike Adventures och den nya standarden för mobila gårdsspel: mer berättelse, tydligare rytm och mindre tålamodstest.
Läs artikeln: Klondike Adventures visar hur gårdsspel har blivit mer än avkoppling


För den som undrar om man måste öppna appen ofta är mitt praktiska svar att regelbunden översyn är viktigare än ständig bevakning. Ett kort månadssamtal med dig själv räcker långt: blev överföringarna av, känns målet fortfarande relevant och behöver beloppet justeras? Om du märker att du inte längre tänker på sparandet kan det vara ett tecken på att rutinen fungerar. Om du däremot glömmer varför du satte upp den, kan en tydligare målsättning vara mer hjälpsam än fler notiser.
Hur den står sig mot vanliga alternativ
Jämfört med ett vanligt kalkylblad är fördelen med en särskild sparapp att sparandet får en egen plats och kan knytas till återkommande handlingar. Ett kalkylblad ger större frihet för den som vill räkna på många scenarier, kategorisera varje krona eller själv utforma rapporter. Det kräver samtidigt mer disciplin och manuellt underhåll. Jag skulle välja NOWO framför ett kalkylblad om jag framför allt behöver en enkel knuff att komma igång, men välja kalkylbladet om jag vill kontrollera varje antagande själv.
Jämfört med bankens vanliga kontoöversikt är skillnaden i arbetssätt central. En kontoöversikt visar ofta främst vad som redan har hänt; en sparrutin riktar uppmärksamheten mot vad du vill göra framåt. För den som redan har en tydlig automatisk överföring och en fungerande budget kan en extra app därför ge begränsat mervärde. Men om sparandet brukar bli uppskjutet kan separata mål och återkommande uppföljning göra det lättare att hålla fast vid planen.
Jag skulle inte välja den här typen av verktyg som ersättning för att förstå sin ekonomi. Om inkomsten varierar kraftigt, skulderna är svåra att hantera eller räkningarna ofta blir sena, behöver du först en plan som tar hänsyn till kassaflödet och de viktigaste åtagandena. En enkel sparfunktion kan stötta en sådan plan, men den kan inte avgöra åt dig vilka räkningar som ska prioriteras. Där är ett eget budgetunderlag, rådgivning eller bankens verktyg för att följa kontosaldon ibland ett bättre första steg.
Underhåll utan att göra sparandet till ett projekt
En sparrutin behöver lite skötsel för att fortsätta vara rimlig. När en ny månad börjar kan du kontrollera om det planerade beloppet fortfarande passar, särskilt efter en förändring i inkomst eller utgifter. Det är bättre att sänka en rutin i tid än att låta den skapa ett underskott och sedan ge upp helt. För mig är just den möjligheten att anpassa ambitionsnivån en viktig del av hållbart sparande: ett mindre belopp som håller i sig kan vara mer användbart än en hög målsättning som snabbt överges.
Ett konkret knep är att välja en enda kontrollpunkt i kalendern och använda den för tre frågor: har planen följts, har någon utgift förändrats och är målet fortfarande det jag vill prioritera? Det förebygger två motsatta problem. Det ena är att automatiseringen får fortsätta trots att ekonomin har ändrats; det andra är att man går in och justerar allt efter en enstaka dyr vecka. En kort, återkommande avstämning hjälper dig att skilja tillfälliga avvikelser från ett mönster som faktiskt kräver en ny plan.
Den som delar ekonomi med en partner bör också komma överens om vad målet betyder i praktiken. Ett personligt sparmål kan vara lätt att följa själv, men gemensamma utgifter och gemensamma planer kräver att båda förstår hur mycket som avsätts och varför. Jag skulle använda appen för den rutin den passar till och ta större beslut tillsammans, snarare än att förvänta mig att en individuell översikt automatiskt löser frågor om hushållets prioriteringar.
När påminnelser hjälper – och när de tröttar ut
Påminnelser och tips kan vara välkomna när du just håller på att skapa en vana. Samtidigt kan ekonomiska notiser börja kännas som tjat om de inte leder till något konkret. Om en påminnelse kommer vid en olämplig tid är det lätt att svepa bort den och sedan ignorera nästa. Jag tycker därför att det är bättre att koppla varje avstämning till en bestämd handling, som att granska en kategori eller se över målet, än att öppna appen bara för att leta efter något nytt.
En annan källa till trötthet är att följa för många siffror samtidigt. Detaljerade utgiftsrapporter kan skapa insikt, men de kan också göra små variationer större i huvudet än de är i verkligheten. Börja med en fråga som faktiskt påverkar ditt beslut: sparar jag tillräckligt för det här målet, eller behöver jag ändra en vana? Om svaret inte kräver en åtgärd behöver du inte analysera varje post. Det är ett sätt att få nytta av översikten utan att göra privatekonomi till ett dagligt kontrollarbete.
Om du föredrar att själv bestämma exakt hur varje utgift ska sorteras kan rapporterna kännas mindre tillfredsställande än ett manuellt system. Och om du redan har en rutin som fungerar via bankkonto och kalenderpåminnelse, ska du inte känna att du måste lägga till ännu ett verktyg. Det avgörande är inte hur många funktioner du använder, utan om metoden gör sparandet lättare att hålla fast vid utan att skapa mer administration än den sparar.
Vad du bör väga in innan du börjar
NOWO är gratis att installera, har PEGI 3 och har funnits sedan den 2 februari 2016. Den aktuella versionen är 5.15.0 och den angivna lägsta systemversionen är 8.1. Appen har ett genomsnitt på 3,9 från omkring 1 200 betyg och fler än 100 000 installationer. Det ger en bild av att den har nått många användare, men sådana siffror säger inte om just dess upplägg passar din ekonomi. Jag skulle väga dem lättare än hur tydligt du kan skapa en rutin och följa upp den.
Det finns köp i appen; beloppet anges till 299–589 kronor när faktureringen sker via Play. Innan du väljer något betalt bör du fundera på vilken konkret nytta du väntar dig och om den skiljer sig från det du redan får genom dina vanliga bankverktyg. Den frågan är särskilt viktig om du bara vill prova en enkel sparvana. Håll också isär att appen är gratis att installera och att köp inne i appen kan kosta pengar.
Det är rimligt att fråga sig om man kan börja utan att redan ha en perfekt budget. Ja, ett tydligt litet mål kan vara en start, men gör först en enkel kontroll av återkommande räkningar och pengar som måste finnas kvar till vardagen. Fråga dig också om du vill ha automatisering eller hellre fatta varje sparbeslut manuellt. Automatik passar den som har stabil marginal och uppskattar att slippa komma ihåg varje insättning; manuell styrning passar bättre om inkomster och utgifter skiftar mycket från vecka till vecka.
Första intryck och användarvänlighet
Så snart jag öppnade NOWO, blev jag bemött av en ren och enkel design. Inga onödiga distraktioner, bara tydlig och enkel navigering. Det första jag märkte var hur enkelt det är att sätta upp sitt konto. Allt du behöver göra är att ange några grundläggande detaljer, och du är redo att börja. Att appen är så intuitiv gör att även de som inte är tekniskt lagda kan använda den utan problem.
Funktioner som gör skillnad
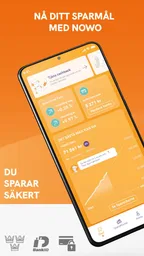
En av de saker jag älskar med NOWO är sparfunktionerna. Du kan enkelt ställa in automatiska överföringar, så du sparar utan att ens tänka på det. Jag uppskattade verkligen funktionen där du kan "avrunda" dina köp, vilket innebär att varje gång du handlar, rundas beloppet upp och skillnaden går direkt till ditt sparande. Det är en briljant och smärtfri sätt att spara utan att ens märka det.
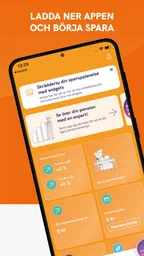
Appen erbjuder också en riktigt smart budgeteringsfunktion. Med ett tydligt användargränssnitt kan du enkelt övervaka dina utgifter och se var dina pengar går. Jag blev lite överraskad av hur mycket jag spenderar på kaffe varje månad!
Insikter och rapporter
En annan sak som sticker ut är rapporterna och insikterna som appen tillhandahåller. Du får detaljerade rapporter om dina utgifter och sparande, vilket gör det lättare att se dina ekonomiska vanor. Det är nästan som att ha en personlig ekonomisk rådgivare som ger dig regelbunden feedback.
Appen skickar även påminnelser och tips om hur man kan förbättra sin ekonomiska hälsa. Denna funktion är ovärderlig för någon som mig, som ständigt behöver en liten knuff i rätt riktning.
Sammanfattning
Efter att ha använt NOWO i några veckor, kan jag ärligt säga att jag känner mig mer i kontroll över min ekonomi. Det är en av de där apparna som faktiskt gör en skillnad i vardagen. Om du letar efter ett enkelt och effektivt sätt att förbättra dina ekonomiska vanor, rekommenderar jag starkt att du ger NOWO ett försök.
Så, nästa gång du känner att du behöver lite hjälp för att hålla koll på dina pengar, varför inte prova den här appen? Du kanske blir förvånad över hur mycket enklare ditt liv kan bli med lite extra hjälp från NOWO.
Min bedömning när nyhetens behag lagt sig
Efter den första entusiasmen tycker jag att appen behöver förtjäna sin plats genom att göra en liten del av ekonomin tydligare, inte genom att kräva ständig uppmärksamhet. För den som vill komma igång med sparande, uppskattar mål och gärna får en påminnelse om att följa upp sina vanor kan den vara ett användbart stöd. Den som redan har ett stabilt system, vill analysera varje transaktion på sitt eget sätt eller har ett pressat kassaflöde kan däremot få mer nytta av ett kalkylblad, bankens översikt eller en genomtänkt budget först.
Jag skulle börja med ett enda mål, en överföring som inte hotar vardagsbudgeten och en återkommande kontroll i kalendern. Efter en tid kan du avgöra om appen gör rutinen lättare eller bara lägger till ännu en sak att sköta. Det är den prövningen som avgör om den blir kvar: inte hur inspirerande starten känns, utan om den fortsätter hjälpa dig att fatta lugnare och mer medvetna beslut när månaden rullar på.
Höjdpunkter
- Användarvänligt gränssnitt som är lätt att navigera.
- Snabba och pålitliga uppdateringar av innehåll.
- Brett utbud av kategorier att välja mellan.
- Hög kvalitet på streaming utan buffring.
- Kompatibel med både Android och iOS-enheter.
Begränsningar
- Vissa funktioner kräver premiumkonto.
- Kan vara dataintensiv vid streaming.
- Begränsad offline-funktionalitet.
- Reklam kan vara störande för användare.
- Kräver stabil internetanslutning för bästa upplevelse.
Vanliga frågor
01Vad är huvudfunktionerna i NOWO?
NOWO är en app designad för att hjälpa användare att förbättra sina ekonomiska vanor. Den erbjuder budgeteringsverktyg, sparmålsinställningar och utgiftsövervakning. Dessutom finns det utbildningsresurser som hjälper användare att förstå ekonomi bättre. Det är ett användarvänligt gränssnitt som gör det enkelt att hantera dina pengar effektivt.
02Är NOWO gratis att använda?
Ja, NOWO erbjuder en gratisversion med grundläggande funktioner. För användare som vill ha tillgång till mer avancerade verktyg och funktioner, finns det en premiumversion tillgänglig. Denna premiumversion kan ha en månads- eller årsavgift beroende på vilken typ av prenumeration du väljer.
03Hur hjälper NOWO mig att spara pengar?
NOWO hjälper dig att spara pengar genom att sätta upp specifika sparmål och automatisera överföringar till dina sparkonton. Appen analyserar även dina utgifter och ger förslag på hur du kan minska dessa för att öka ditt sparande. Dessutom erbjuder den påminnelser för att hålla dig motiverad.
04Kan jag synkronisera NOWO med mina bankkonton?
Ja, NOWO erbjuder möjligheten att synkronisera med dina bankkonton för att automatiskt spåra dina transaktioner. Denna funktion gör det enkelt att få en överblick över dina utgifter och inkomster, vilket underlättar budgeteringen. Synkroniseringen sker via säkra anslutningar för att skydda dina uppgifter.
05Vilka säkerhetsåtgärder har NOWO?
NOWO tar säkerheten på största allvar. Appen använder kryptering för att skydda dina personliga och finansiella uppgifter. Dessutom krävs autentisering för att komma åt dina konton, vilket lägger till ett extra lager av säkerhet. Uppdateringar sker regelbundet för att säkerställa att appen skyddas mot nya hot.
